A gyermekjövő célú megtakarítás ma az egyik legfontosabb eszköz, amivel szülőként tudatosan építheted gyermeked pénzügyi jövőjét Magyarországon. Ebben a cikkben megmutatjuk, mi is az a gyermekjövő célú megtakarítás és hogyan működik a gyakorlatban, milyen különbségek vannak az USA és Magyarország szemlélete között, és mikor érdemes szakértő tanácsadó segítségét kérned.
Mi az a gyermekjövő megtakarítás?
A biztosítói gyermekjövő célú megtakarítás egy olyan hosszú távú előtakarékossági forma, amely a gyermek jövőjének anyagi megalapozására is megfelelő lehet, és biztosító társaságnál lehet megkötni.
A lényege, hogy a szerződő fél – a szülő – rendszeresen félretesz egy összeget gyermeke számára, miközben a szerződés nem csak megtakarítást, hanem biztosítási védelmet is nyújthat, például arra az esetre, ha a biztosított szülővel történne valami tragédia.
Egyszerűbben fogalmazva: ez egy olyan megoldás, ahol a megtakarított összeg hosszú távon befektetésben – eszközalapokban – gyarapodhat a gyermek jövőjének anyagi megalapozására, miközben biztosítási védőhálóval is rendelkezhetsz, hogy a terv akkor se boruljon fel teljesen, ha közben az élet váratlan fordulatot vesz.
A szerződés visszavásárlásakor – jellemzően a gyermek 18 éves korában, de erről a szerződő fél szabadon dönthet – egy összegben történik a kifizetés. Egyéni élethelyzettől függően viszont kérhető részleges kivétel vagy rendszeres pénzkivonás is. Az összeg minden esetben szabadon felhasználható, akár a gyermek egyetemi továbbtanulására, lakás vásárlásra vagy arra, hogy saját vállalkozást indítson.
Keress fel minket gyermeked megtakarításáért! Kérd tanácsadóink személyre szabott számítását – ingyenes első konzultációval.
Miért választják egyre többen a biztosítói gyermekjövő célú megtakarítást?
A „majd valahogy megoldjuk” időszaknak vége van: a dráguló egyetemi tandíj, lakhatás, és mindennapi kiadások költsége könnyen milliós tétel lehet félévente. Egyre több szülő érzi, hogy érdemes már most előre gondolkodni.
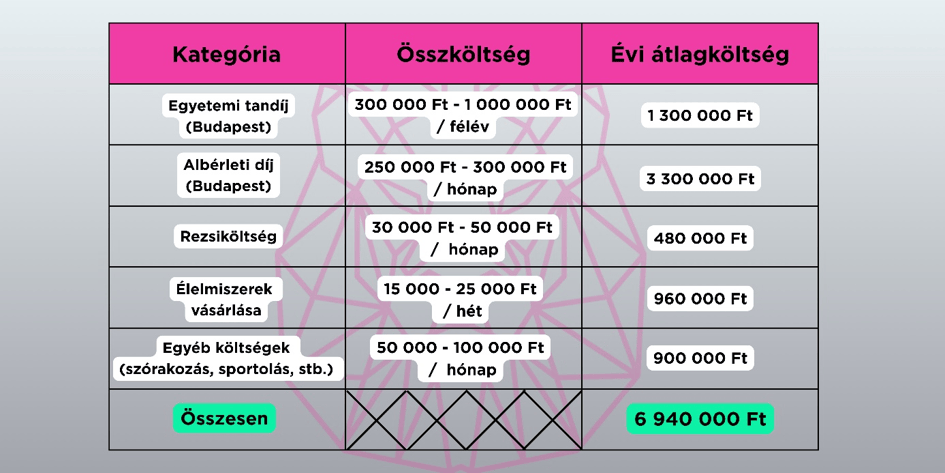
A gyermekjövő célú megtakarítás lényege, hogy mától hosszú távon kis lépésekben fektetsz be, így a gyermeked később nagyobb léptekkel haladhat előre – akár hitel és kapkodás nélkül.
Nem kell egyedül bogarásznod az apróbetűs részeket – kérd tanácsadóink segítségét, és találjátok meg közösen a számotokra legmegfelelőbb gyermekjövő célú megoldást!
Hogyan működik a gyermekjövő célú megtakarítás?
A gyermekjövő célú megtakarítás lényege, hogy a szülő egy hosszabb időszakra rendszeres díjfizetést vállal a gyermeke javára.
Általában a biztosító úgy kezeli a megtakarított összeget, hogy a szülő/szerződő választja ki, hogy inkább óvatosabb (például kötvény, állampapír) vagy kockázatosabb, de nagyobb hozamot kínáló (például részvényes) portfóliót szeretne, így saját kockázatvállalási hajlandóságának megfelelően állíthatja össze és alakíthatja folyamatosan a befektetési portfólióját.
A tervezett tartam alatt a befizetések és a hozamok kedvező piaci körülmények között folyamatosan gyarapodhatnak, és sok konstrukció esetén hűség- vagy bónuszjóváírás is növelheti az elérhető összeget, ha a díjfizetés rendszeres és megfelel a szerződés egyéb feltételeknek
Gyakori kiegészítő biztosítási elem, hogy ha a díjfizető szülő elhalálozik, a biztosító átvállalja a további díjfizetést, így a megtakarítás tovább gyűlik, és a gyermek a futamidő végén akkor is megkapja a végösszeget.
A futamidő végén a felhalmozott összeget egy tételben vagy bizonyos esetekben részletekben is ki lehet venni, és szabadon felhasználható. Ha nem tudod pontosan, melyik befektetési irány vagy védelmi szint illik hozzád, kérd tanácsadóink segítségét – ők lefordítják a szakmai részleteket a saját helyzetedre, és együtt választjátok ki a számodra legmegfelelőbb megoldást.
USA vs. Magyarország: különböző megoldások, ugyanaz a cél
Ha megnézzük, hogyan készülnek a szülők a gyermekük jövőjére az USA-ban és Magyarországon, elsőre úgy tűnhet, mintha két külön bolygó lenne – de a cél ugyanaz: ne a nulláról induljon el a gyermek a nagybetűs életbe.
🇺🇸 Miért ilyen erős a kultúrája a gyermekcélú befektetéseknek az USA-ban?
Az amerikai felsőoktatás rendkívül költséges: egy jobb egyetem teljes díja könnyen több tízmillió forintnak megfelelő dollárba kerül. Emiatt a családok már nagyon korán – sokszor a gyermek születésétől – elkezdik a college fundban gyűjtését. Erre külön államilag támogatott megtakarítási formák épültek, mint az 529-es terv vagy a Coverdell ESA (kifejezetten oktatási célra létrehozott megtakarítási számlák, adókedvezménnyel), így teljesen természetes lett, hogy a gyereknek saját „jövőalapja” van.
Emellett az amerikai gondolkodás nagyon erősen vagyonépítés-központú: az a „normális”, hogy mindenki maga építi fel a saját pénzügyi biztonságát – és ebbe a gyermek jövője is tudatosan beletartozik.
🇭🇺 És mi történik közben Magyarországon?
Magyarországon többnyire olyan unit-linked életbiztosítást értünk gyermekjövő célú megtakarítás alatt, ahol a szülő rendszeres díjat fizet, a pénz befektetési eszközalapokban dolgozik, és mindezt kiegészítheti biztosítási védelemmel is (például díjátvállalás a szülő halála esetén).
Emiatt az USA-ban inkább a számla‑jellegű (UGMA/UTMA számlák), államilag támogatott gyerekmegtakarítás a tipikus, míg Magyarországon a biztosító által kínált, megtakarításos unit-linked életbiztosítás, illetve a Babakötvény a legnépszerűbb gyermekjövő célú megoldások.
Miért éri meg most lépni?
Érdemes fejben tartani, hogy a gyermekjövő célú megtakarítás nemcsak egy pénzügyi termék, hanem egy hosszú távú elköteleződés a gyermeked jövője mellett. Miközben telnek az évek, a háttérben folyamatosan épülhet az az összeg, ami később döntő előnyt jelenthet számára – legyen szó továbbtanulásról, első lakásról vagy saját álmok megvalósításáról, lesz egy anyagi alap, amely segítheti céljai elérését.
Egy jól megválasztott konstrukció nemcsak megtakarítást, hanem anyagi biztonságot is adhat: tudod, hogy bármit is hoz az élet, tettél azért, hogy a gyermeked ne a nulláról induljon.
Ha szeretnél konkrét, átlátható pénzügyi tervet formálni, érdemes leülni egy szakértővel, átbeszélni a célokat, és együtt megtalálni azt a megoldást, ami hosszú távon is illeszkedik a családotok életéhez. Mi segítünk ebben – fordulj tanácsadóinkhoz bizalommal!